गाइड
मेरे नाम पर लोन किसने लिया? PAN पर चल रहे लोन कैसे चेक करें, फर्जी लोन कैसे हटवाएं और ₹100 रोज़ का मुआवज़ा कैसे पाएं
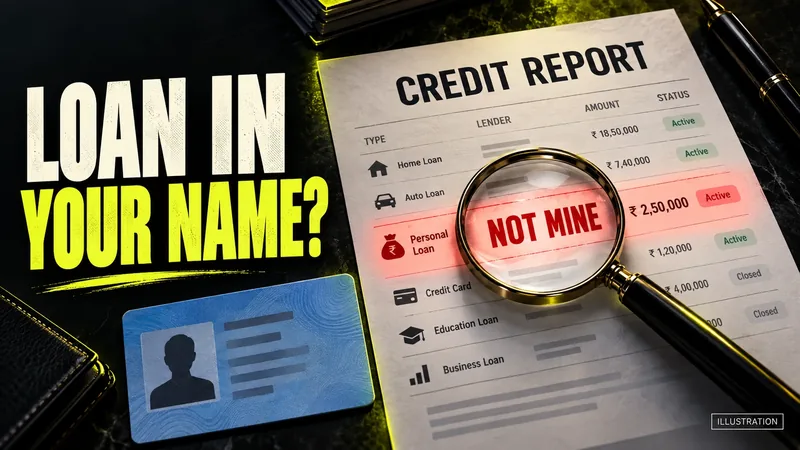
AI से बनाया गया प्रतीकात्मक चित्र। यह असली तस्वीर या दस्तावेज़ नहीं है।
आपके PAN पर लिया गया लोन आपकी क्रेडिट रिपोर्ट में दिखना चाहिए, और RBI के नियम से हर ब्यूरो को साल में एक रिपोर्ट मुफ़्त देनी होती है। कैसे चेक करें, जो लोन आपने लिया ही नहीं उस पर dispute कैसे करें, और देरी पर RBI का ₹100 रोज़ का मुआवज़ा कैसे काम करता है।
01 / छोटा जवाब
आपके PAN पर आपके नाम से कोई लोन या क्रेडिट कार्ड लिया गया है, तो वह आपकी क्रेडिट रिपोर्ट में दिखना चाहिए। RBI के नियम के मुताबिक हर क्रेडिट ब्यूरो को हर कैलेंडर साल में आपको एक पूरी क्रेडिट रिपोर्ट, स्कोर के साथ, मुफ़्त देनी होती है। यह देखने के लिए न किसी को पैसे देने की ज़रूरत है, न कोई 'PAN लोन चेक' ऐप इंस्टॉल करने की।
अगर कोई ऐसा लोन दिखे जो आपने लिया ही नहीं, तो क्रेडिट ब्यूरो और लोन देने वाली कंपनी (lender), दोनों से लिखित में शिकायत करें। RBI के नियमों के तहत दोनों को मिलाकर आपकी शिकायत सुलझाने के लिए 30 कैलेंडर दिन मिलते हैं। उसके बाद हर अतिरिक्त दिन के लिए आपको ₹100 मिलने का हक़ है। 4 सितंबर 2026 को RBI ने तीन क्रेडिट ब्यूरो पर यह मुआवज़ा समय पर न देने के लिए जुर्माने की घोषणा की।
₹100 रोज़ देरी का मुआवज़ा है, फ्रॉड का नहीं, इसलिए शिकायत जल्दी करें और तारीख संभालकर रखें।
यह गाइड हमारी आधार और PAN लीक गाइड के छोटे क्रेडिट-रिपोर्ट वाले हिस्से से आगे जाती है: कैसे चेक करें, कैसे विवाद (dispute) दर्ज करें, मुआवज़ा कैसे मिलता है और बात आगे कहां ले जाएं।
02 / आपके नाम पर लोन कैसे चढ़ जाता है
PAN अक्सर सिर्फ़ एक हिस्सा होता है। जुलाई 2026 में रिपोर्ट हुआ एक मामला बाकी हिस्से दिखाता है: आधार की जानकारी, एक ऐसा फ़ोन नंबर जो पीड़ित के कंट्रोल में नहीं रहा, और पैसे पाने के लिए बैंक खाते।
- दिल्ली: The Pioneer ने दिल्ली पुलिस के हवाले से रिपोर्ट किया कि एक निवासी ने 25 जून को पुलिस में शिकायत की, जब एक रिकवरी एजेंट उससे ₹4.5 लाख के ऐसे पर्सनल लोन की EMI मांगने लगा जो उसने कभी लिया ही नहीं था। बाद में पता चला कि लोन उसके PAN की जानकारी से लिया गया था, और उसके आधार से जुड़ा मोबाइल नंबर उसकी जानकारी के बिना बदल दिया गया था। पुलिस के मुताबिक करीब 50 लोगों के दस्तावेज़ों का गलत इस्तेमाल करके प्राइवेट NBFC (गैर-बैंकिंग वित्तीय कंपनियों) से करीब ₹1.6 करोड़ के लोन लिए गए, और गिरफ़्तार व्यक्ति ने कथित तौर पर पुलिस को बताया कि लोन का पैसा ऐसे बैंक खातों में भेजा जाता था जिनके मालिक कमीशन के बदले अपने खाते इस्तेमाल करने देते थे। इस मामले की हमें एक ही रिपोर्ट मिली, इसलिए हम इसे पुष्ट नहीं, मीडिया रिपोर्ट मान रहे हैं।
नया लोन रिपोर्ट में तुरंत नहीं दिखता। 1 जनवरी 2025 से RBI ने lenders और क्रेडिट ब्यूरो के लिए क्रेडिट जानकारी हर पखवाड़े (हर महीने की 15 तारीख और आखिरी दिन की स्थिति के हिसाब से) या आपसी सहमति से इससे जल्दी अपडेट करना ज़रूरी किया है। हर पखवाड़े के बाद lender के पास डेटा भेजने के लिए सात कैलेंडर दिन हैं, और ब्यूरो के पास उसे लोड करने के लिए पांच कैलेंडर दिन। आज रिपोर्ट साफ़ है, तो हो सकता है पिछले हफ़्ते लिया गया लोन उसमें अभी दिख ही न रहा हो।
03 / इन संकेतों पर नज़र रखें
- ब्यूरो का ऐसा अलर्ट जिसकी उम्मीद नहीं थी। RBI के नियम के मुताबिक जब कोई lender या दूसरा अधिकृत यूज़र आपकी क्रेडिट रिपोर्ट निकालता है और वह enquiry रिपोर्ट में दिखती है, तो क्रेडिट ब्यूरो को SMS या ईमेल से अलर्ट भेजना होता है, बशर्ते उसके पास आपका मोबाइल नंबर या ईमेल हो। ऐसे लोन आवेदन का अलर्ट जो आपने किया ही नहीं, अक्सर सबसे पहली चेतावनी होता है।
- ऐसे lender से डिफ़ॉल्ट या बकाया का अलर्ट, जिससे आपने कभी उधार नहीं लिया। RBI के नियम के मुताबिक lender जब किसी डिफ़ॉल्ट या बकाया भुगतान की जानकारी ब्यूरो को भेजता है, तो उसे ग्राहक को SMS या ईमेल से अलर्ट भेजना होता है, बशर्ते उसके पास संपर्क की जानकारी हो।
- रिकवरी कॉल या EMI की मांग, ऐसे लोन के लिए जो आपने लिया ही नहीं, जैसा दिल्ली वाले मामले में हुआ।
- लोन या कार्ड का आवेदन रिजेक्ट होना, ऐसे कर्ज़ की वजह से जिसे आप पहचानते नहीं।
अलर्ट उसी नंबर या ईमेल पर जाते हैं जो ब्यूरो या lender के पास दर्ज है। अगर फ्रॉड करने वाले ने अपना नंबर दिया था, तो हो सकता है आपको कोई अलर्ट आए ही नहीं। इसीलिए साल भर की रिपोर्ट देखना ज़रूरी है।
रिकवरी कॉल अपने आप में भी स्कैम हो सकती है। जो लोन आपने लिया ही नहीं, उसे 'बंद' करवाने के लिए कोई पैसा न दें। कॉल करने वाले से lender का नाम और लोन अकाउंट नंबर मांगें, फिर उसे खुद अपनी क्रेडिट रिपोर्ट में और lender के आधिकारिक संपर्क पर जांचें। कॉल गाली-गलौज या धमकी पर उतर आएं, तो देखें लोन ऐप की प्रताड़ना पर क्या करें।
04 / हर ब्यूरो की रिपोर्ट देखें, मुफ़्त
RBI के 2015 के निर्देश में उसके पास रजिस्टर्ड चार क्रेडिट ब्यूरो के नाम थे: Credit Information Bureau (India) Limited, जो अब TransUnion CIBIL है; Equifax; Experian; और CRIF High Mark। इसी निर्देश में सभी credit institutions, यानी वे बैंक और दूसरे lenders जो क्रेडिट डेटा भेजते हैं, को इन सभी ब्यूरो का सदस्य बनना ज़रूरी किया गया।
- हर ब्यूरो से साल में एक पूरी रिपोर्ट मुफ़्त। 1 जनवरी 2017 से हर ब्यूरो को, आपके मांगने पर और आपकी पहचान जांचकर, हर कैलेंडर साल (जनवरी से दिसंबर) में एक पूरी क्रेडिट रिपोर्ट क्रेडिट स्कोर के साथ मुफ़्त देनी होती है। यह इलेक्ट्रॉनिक रूप में होनी चाहिए और इसमें वही जानकारी होनी चाहिए जो lenders को मिलने वाली सबसे विस्तृत रिपोर्ट में होती है।
- ब्यूरो की अपनी वेबसाइट पर। RBI के अक्टूबर 2023 के निर्देशों के मुताबिक हर ब्यूरो को मुफ़्त रिपोर्ट का लिंक अपने होम पेज पर साफ़-साफ़ दिखाना होता है। ब्यूरो का पता खुद टाइप करें। किसी विज्ञापन, SMS या WhatsApp लिंक से खुली साइट या ऐप पर अपना PAN न डालें।
- चारों चेक करें। हर ब्यूरो अपना अलग रिकॉर्ड रखता है, और RBI ने ब्यूरो से कहा है कि रिकॉर्ड को सही व्यक्ति से मिलाने का उनका तरीका (match logic) कम से कम हर छह महीने में रिव्यू करें। चारों देखने में कोई खर्च नहीं, और अगर एक ब्यूरो का रिकॉर्ड दूसरे से अलग हो, तो भी आप बचे रहते हैं।
- हमारा सुझाव: चारों रिपोर्ट एक ही दिन डाउनलोड करने के बजाय साल भर में बांट लें, मोटे तौर पर हर तीन महीने में एक, ताकि ताज़ा रिपोर्ट ज़्यादा बार दिखे।
हर रिपोर्ट में देखें: ऐसे लोन या कार्ड जिन्हें आप नहीं पहचानते, ऐसे lenders की enquiry जिनके पास आप गए ही नहीं, और ऐसे पते, फ़ोन नंबर या ईमेल जो आपके नहीं हैं।
05 / ऐसा लोन मिला जो आपने नहीं लिया: क्या करें
- सबूत सहेजें। रिपोर्ट PDF में डाउनलोड करें और lender का नाम, अकाउंट का प्रकार, लोन खुलने की तारीख और रकम नोट करें।
- ब्यूरो के पास लिखित में dispute दर्ज करें, उसकी अपनी वेबसाइट पर दी गई dispute या शिकायत प्रक्रिया से, और शिकायत नंबर व तारीख संभालकर रखें। RBI कहता है कि अगर गलत एंट्री एक से ज़्यादा lenders की हैं, तो शिकायत ब्यूरो में करें, और ब्यूरो को सभी संबंधित lenders से तालमेल करना होगा। लोन एक से ज़्यादा ब्यूरो की रिपोर्ट में दिखे, तो हर ब्यूरो में शिकायत करें।
- lender को लिखें, उसके आधिकारिक शिकायत चैनल से। बताएं कि आपने यह लोन नहीं मांगा था, उससे जांच करने और ब्यूरो को भेजी जानकारी सुधारने को कहें, और पूछें कि लोन में कौन-से दस्तावेज़, फ़ोन नंबर और बैंक खाता इस्तेमाल हुए। उसका शिकायत नंबर रखें।
- शिकायत फ़ॉर्म में अपना बैंक खाता या UPI ID दें। RBI के नियम के मुताबिक lenders और ब्यूरो को यह जानकारी मांगनी होती है ताकि मुआवज़ा भेजा जा सके। जानकारी सही देना आपकी ज़िम्मेदारी है।
- पहचान की चोरी (identity theft) की शिकायत करें। cybercrime.gov.in पर, सबसे उपयुक्त कैटेगरी चुनकर, या अपने थाने में शिकायत दर्ज करें और पावती (acknowledgement) रखें। इसका नंबर ब्यूरो और lender वाली शिकायतों में जोड़ें। अगर आपके अपने बैंक खाते से भी पैसा गया है, तो सबसे पहले 1930 पर कॉल करें। शिकायत कैसे करें।
- जिस रास्ते से फ्रॉड हुआ, उसे बंद करें। अपनी आधार authentication history देखें और पक्का करें कि आधार से जुड़ा मोबाइल नंबर अब भी आपका ही है: दिल्ली वाले मामले में यही नंबर बदल दिया गया था। लॉक और चेक कैसे करें।
06 / ₹100 रोज़ का मुआवज़ा कैसे काम करता है
RBI का 26 अक्टूबर 2023 का मुआवज़ा फ्रेमवर्क जारी होने के छह महीने बाद लागू हुआ। यह उन शिकायतों पर लागू होता है जिनमें क्रेडिट जानकारी समय पर सुधारी या अपडेट नहीं की गई।
- घड़ी कब से चलती है। आपने जिस दिन पहली बार lender या ब्यूरो के पास शिकायत दर्ज की, उससे 30 कैलेंडर दिन में शिकायत नहीं सुलझी, तो देरी के हर कैलेंडर दिन के लिए आपको ₹100 का हक़ है।
- पैसा कौन देगा। lender को ब्यूरो के पास सुधरी हुई जानकारी भेजने के लिए 21 दिन मिलते हैं, यानी ब्यूरो के पास असल में नौ दिन बचते हैं। lender अपने 21 दिन चूके, तो मुआवज़ा lender देगा; lender ने समय पर जानकारी भेज दी पर ब्यूरो ने 30 दिन में शिकायत नहीं सुलझाई, तो ब्यूरो देगा। देरी में एक से ज़्यादा का हाथ हो, तो RBI के मुताबिक रकम उनके बीच अनुपात में बंटेगी।
- शिकायत सुलझी कब मानी जाएगी। जिस दिन सुधरी हुई क्रेडिट रिपोर्ट आपके डाक पते या ईमेल पर भेजी जाए। उसके बाद पांच कामकाजी दिन (working days) में मुआवज़ा आपके बैंक खाते में आना चाहिए।
- अगर वे मना कर दें। हर मामले में आपको बताया जाना चाहिए कि क्या कार्रवाई हुई, और शिकायत रिजेक्ट हो तो उसकी वजह भी।
- किन मामलों में लागू नहीं। क्रेडिट स्कोर कैसे निकाला गया, इस पर विवाद; ऐसी शिकायतें जिन पर उपभोक्ता आयोग, कोर्ट या ट्रिब्यूनल फ़ैसला दे चुका है या मामला वहां लंबित है; और ऐसे विवाद जिन्हें कानून सुलह (conciliation) या मध्यस्थता (arbitration) के लिए भेजता है।
यह पैसा देरी का है। RBI के टेक्स्ट में identity theft या फर्जी लोन का ज़िक्र नहीं है, और इसमें यह भी नहीं लिखा कि अगर lender विवादित लोन को असली बताता रहे तो क्या होगा। हां, शिकायत रिजेक्ट करने की लिखित वजह देना ज़रूरी है। वही वजहें और आपकी पुलिस या साइबर क्राइम शिकायत, अगले कदम में आपके काम आती हैं।
RBI ने यह नियम लागू करवाया है। 4 सितंबर 2026 को RBI ने 31 अगस्त 2026 के आदेशों से TransUnion CIBIL (₹26,82,800), CRIF High Mark (₹6,89,600) और Equifax (₹1,19,400) पर जुर्माने की घोषणा की, कुल ₹34,91,800। हर मामले में RBI ने पाया कि ब्यूरो ने कुछ पात्र शिकायतकर्ताओं के बैंक खातों में तय समय के भीतर मुआवज़ा जमा नहीं किया। ये निष्कर्ष 31 मार्च 2025 की वित्तीय स्थिति के आधार पर हुए निरीक्षण (inspection) से निकले। प्रेस रिलीज़ में यह नहीं बताया गया कि कितने लोगों को देर से पैसा मिला या कितनी रकम बकाया थी। इसलिए दिन खुद गिनें, और समय पर पैसा न मिले तो शिकायत आगे बढ़ाएं।
07 / ब्यूरो या lender ठीक न करे, तो क्या करें
2023 के नियम कहते हैं कि अगर lender या ब्यूरो गलत तरीके से मुआवज़ा देने से मना करे, तो आप RBI ओम्बड्समैन के पास जा सकते हैं। 1 जुलाई 2026 से लागू ओम्बड्समैन स्कीम, RB-IOS 2026, ने 2021 वाली स्कीम की जगह ली है, और RBI के FAQ के मुताबिक इसके दायरे में बैंकों और कुछ NBFC के साथ क्रेडिट ब्यूरो भी आते हैं।
- पहले ब्यूरो या lender से शिकायत करें, और उसका सबूत रखें। 30 दिन में जवाब न आए, या उससे पहले ऐसा जवाब आए जिससे आप संतुष्ट नहीं हैं, तो ओम्बड्समैन के पास जा सकते हैं।
- 90 दिन के अंदर शिकायत करें, उस समय-सीमा के खत्म होने से या आखिरी जवाब की तारीख से, जो भी बाद में हो। शिकायत cms.rbi.org.in पर, crpc@rbi.org.in पर ईमेल से या डाक से कर सकते हैं। यह मुफ़्त है, और RBI कहता है कि किसी एजेंट के पास जाने या किसी को पैसे देने की ज़रूरत नहीं। RBI का कॉन्टैक्ट सेंटर 14448 रास्ता बता सकता है और स्टेटस दे सकता है, पर वहां शिकायत दर्ज नहीं होती।
- पुलिस शिकायत रुकावट नहीं है। RBI के FAQ के मुताबिक किसी आपराधिक मामले में पुलिस जांच को 'वही शिकायत' नहीं माना जाता, इसलिए आप दोनों रास्ते साथ चला सकते हैं।
- lender स्कीम के दायरे में नहीं? हर NBFC इस स्कीम में नहीं आती; मसलन हाउसिंग फ़ाइनेंस कंपनियां बाहर हैं। स्कीम से बाहर का कोई lender गलत तरीके से मुआवज़ा देने से मना करे, तो 2023 के नियम RBI के क्षेत्रीय दफ़्तरों में बने Consumer Education and Protection Cell (CEPC) का रास्ता बताते हैं।
RBI ओम्बड्समैन में शिकायत कैसे करें, कदम-दर-कदम।
08 / हमने क्या पुष्ट किया, और क्या नहीं कर पाए
पुष्टि (RBI के दस्तावेज़): हर ब्यूरो से साल में एक मुफ़्त रिपोर्ट (2016 के निर्देश); enquiry और डिफ़ॉल्ट के अलर्ट और होम पेज पर मुफ़्त रिपोर्ट का लिंक (अक्टूबर 2023 के निर्देश); ₹100 रोज़ वाला फ्रेमवर्क, इसकी समय-सीमाएं और अपवाद (अक्टूबर 2023 का फ्रेमवर्क); चार रजिस्टर्ड ब्यूरो और lenders के सभी का सदस्य बनने का नियम (2015 का निर्देश), और CIBIL का नाम बदलकर TransUnion CIBIL होना (RBI, 2016); 1 जनवरी 2025 से हर पखवाड़े रिपोर्टिंग (RBI, अगस्त 2024); तीनों जुर्माने और उनकी वजह (RBI प्रेस रिलीज़, 4 सितंबर 2026); और RB-IOS 2026 कैसे काम करती है और किन पर लागू है (RBI FAQ)। मीडिया रिपोर्ट: दिल्ली का मामला, जिसमें करीब 50 लोगों के दस्तावेज़ों से करीब ₹1.6 करोड़ के लोन लिए गए (The Pioneer, दिल्ली पुलिस के हवाले से; सिर्फ़ एक रिपोर्ट)। हमारा सुझाव, नियम नहीं: चारों मुफ़्त रिपोर्ट साल भर में बांटकर लेना। उपलब्ध नहीं: दूसरों के नाम पर लिए गए लोन की कोई आधिकारिक गिनती। जांच नहीं हो पाई: RBI ने Credit Information Companies Directions, 2025 के नाम से एक समेकित निर्देश जारी किया है, जो आखिरी बार 1 जुलाई 2026 को अपडेट हुआ। इसकी PDF इस गाइड के लिए नहीं खुल पाई, इसलिए हम मूल सर्कुलर का हवाला दे रहे हैं; RBI की सितंबर 2026 की जुर्माने वाली घोषणाएं अब भी मुआवज़ा फ्रेमवर्क का नाम लेकर हवाला देती हैं।
09 / अभी क्या करें
- पक्का नहीं कि कुछ गड़बड़ है: हर ब्यूरो की अपनी वेबसाइट से मुफ़्त रिपोर्ट डाउनलोड करें, और साल भर ऐसा करते रहें। किसी ऐप या भेजे गए लिंक से कभी नहीं।
- ऐसा लोन मिला जो आपने नहीं लिया: आज ही ब्यूरो और lender से लिखित में शिकायत करें, मुआवज़े के लिए अपना बैंक खाता या UPI ID दें, और cybercrime.gov.in पर शिकायत दर्ज करें। शिकायत कैसे करें।
- PAN या आधार लीक होने का शक: बायोमेट्रिक लॉक करें, authentication history देखें और जानकारी कम से कम शेयर करें। आधार या PAN लीक के बाद क्या करें।
- ऐसे लोन के लिए रिकवरी एजेंट के कॉल जो आपने लिया ही नहीं: पैसे न दें; lender का नाम और लोन अकाउंट नंबर लेकर खुद जांचें। अगर आपको परेशान किया जा रहा है।
- 30 दिन बाद भी न सुधार हुआ, न मुआवज़ा मिला: अपने शिकायत नंबर और तारीखों के साथ RBI ओम्बड्समैन के पास जाएं।
स्रोत सूची / 2026-1003-JX
- RBI — Framework for compensation to customers for delayed updation/rectification of credit information, RBI/2023-24/72 (26 Oct 2023) Primary
- RBI — Strengthening of customer service rendered by Credit Information Companies and Credit Institutions, RBI/2023-24/73 (26 Oct 2023) Primary
- RBI — Free Annual Credit Report to Individuals, RBI/2016-17/58 (1 Sep 2016) Primary
- RBI — Membership of Credit Information Companies (CICs), RBI/2014-2015/405 (15 Jan 2015) Primary
- RBI — Frequency of reporting of credit information by Credit Institutions to Credit Information Companies, RBI/2024-25/60 (8 Aug 2024; in force 1 Jan 2025) Primary
- RBI — Grant of Certificate of Registration: TransUnion CIBIL Limited (change of name from Credit Information Bureau (India) Limited), RBI/2016-17/69 (29 Sep 2016) Primary
- RBI — RBI imposes monetary penalty on TransUnion CIBIL Limited, press release 2026-2027/1042 (4 Sep 2026) Primary
- RBI — RBI imposes monetary penalty on CRIF High Mark Credit Information Services Private Limited, press release 2026-2027/1043 (4 Sep 2026) Primary
- RBI — RBI imposes monetary penalty on Equifax Credit Information Services Private Limited, press release 2026-2027/1045 (4 Sep 2026) Primary
- RBI — Frequently Asked Questions: Reserve Bank - Integrated Ombudsman Scheme, 2026 (in force 1 Jul 2026) Primary
- RBI — Reserve Bank of India (Credit Information Companies) Directions, 2025 (updated as on 1 Jul 2026; PDF not reviewed for this guide) Primary
- The Pioneer — Man held in Rs 1.6 crore loan fraud racket (12 Jul 2026) Secondary
- National Cyber Crime Reporting Portal Primary